Na een consolidatiefase in de zomermaanden komen de financiële markten weer tot leven. De markt wordt momenteel beheerst door hogere rente, hogere inflatie en stijgende energieprijzen. Wij vinden dat er te weinig aandacht is voor aantrekkend economisch momentum en de sterke ontwikkeling van bedrijfswinsten waar AI een belangrijke rol bij speelt. De rente is om verschillende redenen gestegen en het bijzondere is dat de korte rente harder omhoog is gegaan dan de lange rente. De geschiedenis laat zien dat de huidige rente een plafond gaat naderen. De rendementen in de jaren daaropvolgend zijn eigenlijk altijd heel goed. We wachten op het juiste moment om de korte looptijd en lage rentegevoeligheid in de obligatieportefeuilles op te hogen.
Inleiding
Sinds juni zijn de portefeuilles voornamelijk zijwaarts bewogen. Winstnemingen op aandelen in juli werden gevolgd door een opleving in augustus. De laatste weken worden gedomineerd door negatieve berichten over de oplaaiende strijd in het Midden-Oosten en een stijgende rente. Voor beleggers in aandelen is het sinds begin april een feestje. De wereldwijde aandelenindex laat op dit moment zo’n +14% rendement zien voor 2026. Beleggers in obligaties daarentegen hebben nog niets te vieren gehad. De wereldwijde obligatie-index zit op een verlies van -2% dit jaar.
Wij vinden dat er op dit moment veel te weinig aandacht uitgaat naar de positieve economische ontwikkelingen in de wereld. We zullen hier onze visie op geven in het eerste deel van deze publicatie. In het tweede deel zullen we ons richten op datgeen waar de media zoveel over schrijft: hogere rente, hogere olieprijzen en toenemende overheidsschulden. We sluiten af met de positionering van de portefeuilles en onze conclusie.
Hele sterke winstgroei van bedrijven
Voor ons is een van de grootste verrassingen in 2026 de sterke winstgroei van bedrijven in de wereldwijde aandelenindex (MSCI ACWI). De laatste jaren moest de winstgroei met name komen van Amerikaanse bedrijven maar dit jaar dragen alle regio’s hun steentje bij. Zelfs Europa laat een stijging zien van meer dan 10% op jaarbasis met als grote uitschieter Emerging Markets waar winsten meer dan 50% hoger zijn dan dezelfde periode vorig jaar. De winstgroei is qua sectoren ook breder gedragen. Waar jarenlang de technologiesector de groei heeft gedomineerd, zien we nu in alle sectoren winsten aantrekken.
In de laatste maanden verbeteren ook de vooruitzichten voor de economische groei in de wereld. Zo staan leidende indicatoren als Purchasing Manager’s indices (PMI) boven trend en bewegen zij omhoog. Ook hier is het opvallend dat alle regio’s tegelijkertijd hetzelfde (positieve) beeld laten zien. Een voorlopige inschatting van de Atlanta Fed voor de economische groei in de VS in het derde kwartaal zit zelfs boven de 4%. Deze macro data wordt bevestigd door de inschatting van analisten op microniveau. Op dit moment blijven zij de winstverwachtingen van bedrijven in alle regio’s verhogen. Doordat de toename van de winst de stijging van de aandelenkoersen heeft overtroffen, zijn de waarderingen – gemeten als de koers t.o.v. de verwachte winst voor de komende 12 maanden – nu lager dan aan het begin van dit jaar. Dit hebben wij niet vaak gezien.
Hoe komt het dat de winstgroei zo verrassend veel sterker is? Naast toenemende investeringen en kapitaalkrachtige consumenten zijn wij van mening dat een belangrijke verklaring zit in het gebruik van AI. Onderzoeken wijzen uit dat inmiddels zo’n 60-75% van de grote bedrijven in de wereld AI gebruikt. Dit percentage is een stuk hoger dan vorig jaar. Hoeveel kunstmatige intelligentie wordt ingezet kun je meten door te kijken hoeveel tokens er wekelijks worden gebruikt. Een token is een soort meeteenheid van AI-capaciteit zoals de MB of GB dat was voor de internetrevolutie. Uit figuur 1 valt op te maken dat het gebruik van tokens (gemeten in Tera = 1.000 miljard) in de week die 7 september eindigde, bijna 25x hoger was dan eind december 2025. We vinden dit een sterk argument voor onze bewering dat AI dit jaar een positieve invloed heeft op de hogere winstgevendheid van bedrijven buiten de tech sector.
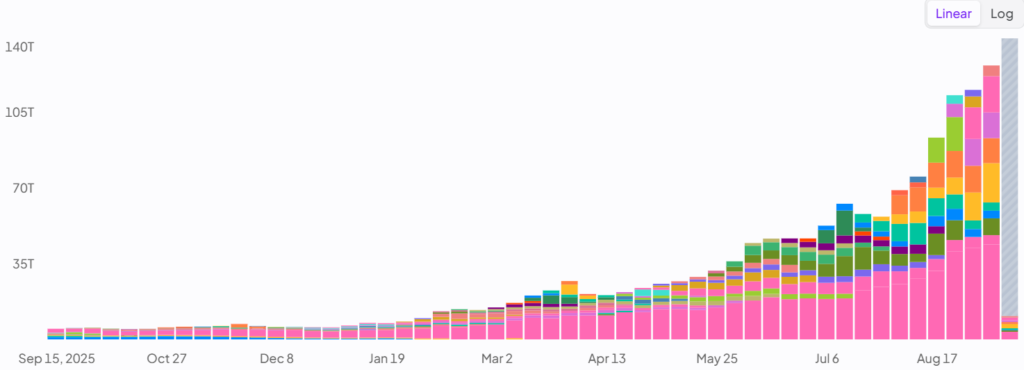
Vaak wordt gesteld dat de strijd in AI tussen de VS en China gaat. We hebben dieper gekeken naar de data die ten grondslag liggen aan figuur 1. Je ziet weliswaar een duidelijk tweedeling tussen China en de VS maar ook een groot verschil in gebruik waardoor er een grote markt is voor beide landen. Bedrijven nemen grote volumes af van goedkope (open-source) Chinese AI-modellen zoals DeepSeek om simpele taken uit te voeren terwijl ze de dure premium (closed-source) AI-modellen als Anthropic (Opus/Fable) en OpenAI (GPT) inzetten voor complexe taken. De Chinese modellen zijn een fractie van de kosten van de dure Amerikaanse modellen terwijl ze wel steeds beter worden. Door sterk te differentiëren kunnen bedrijven kosten beheersbaar houden om de vruchten van AI te plukken.
Rente om verschillende redenen omhoog
In de laatste weken berichten de media in onze ogen heel paniekerig over hogere rente. We erkennen uiteraard dat het uitdagende tijden zijn voor obligatiebeleggers (hogere rente = lagere koersen) maar wij vinden niet dat er sprake is van paniek. Zo staat de angstbarometer voor obligaties, de MOVE index, op een betrekkelijk laag niveau dat niet in de buurt komt van de angstige momenten in 2022. Over de hele linie is de rente in 2026 gemiddeld met zo’n 0,85% gestegen waarbij de korte rente meer omhoog is gegaan dan de lange rente. In onze ogen is de brede beweging van dit jaar een verdere, geleidelijke normalisatie van de extreem lage rente in de periode 2010 – 2020. De stijging van de rente is niet het gevolg van een enkele variabele maar van een optelsom van verschillende elementen. We maken daarbij onderscheid tussen de korte- en de lange rente.
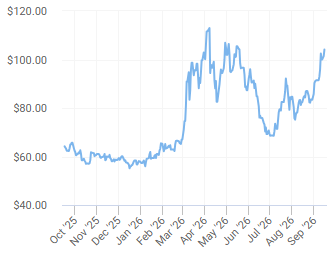
Voor de korte rente (<2 jaar) is het beleid van Centrale Banken heel bepalend. De verwachting van de markt was aan het begin van het jaar dat beleidsrentes iets omlaag konden. De oorlog in Iran heeft energieprijzen en daarmee inflatie verhoogd terwijl de economische groei aantrekt. Hierdoor zijn de verwachtingen gedraaid van renteverlagingen naar verhogingen. Inmiddels heeft de ECB al twee keer de rente verhoogd met 0,25% en zal de Amerikaanse Centrale Bank (Fed) bijna zeker morgen de rente met 0,25% verhogen. In figuur 2 is het prijsverloop van olie (Brent) te zien in 2026. Waar bijna alle beleggers (waaronder wij) ervan uit gingen dat de olieprijs tot rust zou gaan komen na de stijging van maart/april is er vanaf juli een nieuwe beweging omhoog ontstaan. De hernieuwde strijd om de straat van Hormuz is inmiddels uitgemond in een meer regionaal conflict waarbij Houthi rebellen en Irakese bondgenoten van Iran verder druk zetten op de aanvoerroutes van olie. Hierdoor is de olieprijs weer gestegen tot boven $100 per vat. Dit zorgt voor een langer hoog blijvende inflatie die Centrale Banken niet willen negeren om een herhaling van 2022 te voorkomen. Ze willen koste wat het kost langjarige inflatieverwachtingen onder controle houden.
De lange rente (>10 jaar) wordt bepaald door vraag en aanbod van beleggers. Deze lange rente is met name opgelopen door een hogere ‘termpremium’. Dit is het extra rendement dat beleggers eisen om hun geld voor langere tijd weg te zetten. Het is als het ware de vergoeding voor een langere onzekerheid over inflatie en de kredietwaardigheid van uitgevende instelling. De media duikt nu met name op het laatste punt omdat de schuld van de VS is opgelopen tot meer dan $40.000mrd. Inmiddels betaalt de VS 20% van zijn belastinginkomsten aan rente. Doordat de grote AI Hyperscalers nu ook obligaties uitgeven voor de investeringen in AI heeft de Amerikaanse staat bij de uitgifte van nieuwe obligaties er een belangrijke concurrent bijgekregen. Dit zijn allemaal redenen waarom de lange rente in de VS gestegen is dit jaar. Landen met een zwakke fiscale positie (VS, VK, Frankrijk & Japan) zien de termpremium het sterkste stijgen. Door de draai van de Centrale Banken om het inflatiespook te verjagen, is de stijging van de lange rente minder geweest dan de korte rente. Dit aspect is het bijzondere dit jaar en blijft onderbelicht in de media.
Hoge verwachte rendementen voor obligaties
Beleggers in obligaties kijken met name naar de relatie tussen rente, groeiverwachtingen en inflatie dynamiek. Een simpele regel bij het bepalen van een 10-jaars Amerikaanse staatsrente (het belangrijkste rentetarief in de wereld) is om de gemiddelde groei te vermeerderen met langjarige inflatieverwachtingen en daar een premie op te zetten van 1%. Uitgaande van 2% groei en 2% inflatie kom je dan uit op 5% rente. Dat is precies de rente die gisteren werd bereikt. Als we eeuwen terugkijken dan was het plafond meestal ongeveer 5,5%. Een uitzondering waren de jaren 1970-1980 toen er meer dan 10% inflatie was. Met een huidige kerninflatie van 2,5% in de VS en Europa zien we de lange rente dus niet heel veel hoger gaan. Obligatiemarkten zijn zich bovendien zeer bewust van de issues rondom hoge schulden en grote begrotingstekorten. De vraag voor beleggers is niet of deze risico’s er zijn maar of je nu voldoende voor de risico’s wordt gecompenseerd. We zien steeds meer grote obligatiebeleggers die denken de compensatie voldoende is. Zij beginnen langzaam de looptijd en rentegevoeligheid van hun portefeuilles te verhogen om de hogere rente voor langer in te locken.
Onze keuze voor een kortere looptijd en lage rentegevoeligheid in de obligatieportefeuilles bij Valuedge, heeft ervoor gezorgd dat de obligatieportefeuilles licht positief staan voor het jaar terwijl de wereldwijde index voor obligaties op -2% staat. Onze voorzichtigheid heeft er dus toe geleid dat we de rentestijgingen van dit jaar op een bepaald moment kunnen aangrijpen om een hoger rendement uit obligaties te halen. In figuur 3 staat links het verloop van de 10-jaars staatsrente van verschillende landen. Je ziet hier duidelijk de terugkeer van de rente naar het niveau van voor de grote financiële crisis van 2008. Rechts in figuur 3 staat het aanvangsrendement (‘starting yield’) op staatsobligaties en de gemiddelde rendementen per jaar in de 5 jaren daaropvolgend. De blauwe balk is het niveau van dit moment (ongeveer 4%) die in het verleden heeft geleid tot rendementen van 5-9% per jaar waarbij er geen lage of negatieve rendementen zijn geweest.
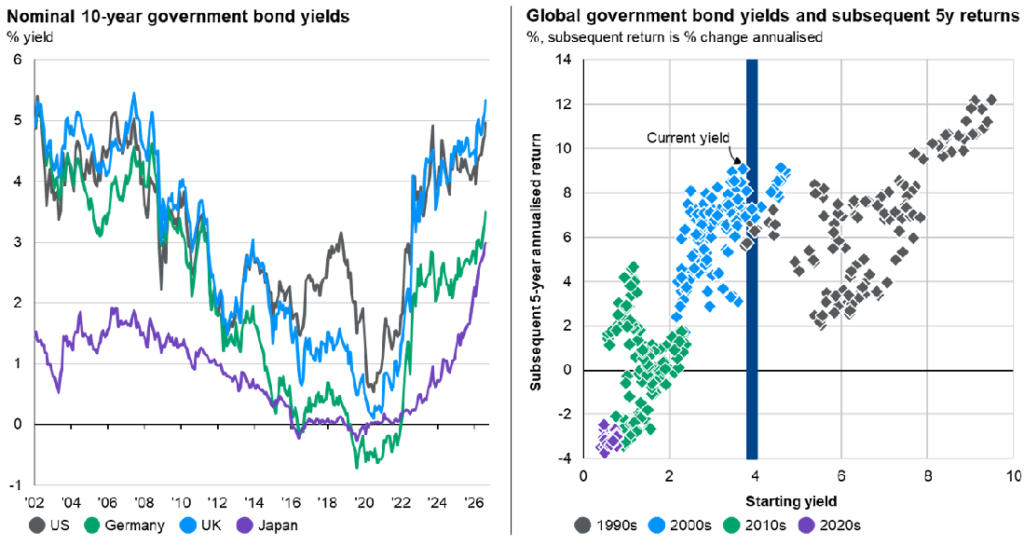
Omdat de obligatieportefeuilles van Valuedge niet alleen staatsobligaties bevatten maar met name veel bedrijfsobligaties en obligaties met onderpand is het aanvangsrendement inmiddels opgelopen tot 5,5%. De aanhoudende stijging van de rente in 2026 maakt in onze ogen obligaties nog aantrekkelijker. Bij het bepalen wanneer we de looptijd willen gaan oprekken, kijken we vooral naar het punt dat groei- en inflatiemomentum gaat afnemen. Uiteindelijk remt een te hoge rente de groei en inflatie maar dat is natuurlijk het draaipunt waar iedereen naar op zoek is omdat de rente dan echt een plafond heeft gevonden.
Positionering van de dynamische portefeuilles
Sinds de her-balancering van de portefeuilles begin juni, die we in de publicatie ‘Space Online’ (18 juni) hebben toegelicht, hebben we weinig wijzigingen gemaakt. Pas eind augustus hebben we wat Amerikaanse obligaties verruild voor wereldwijde aandelen. De reden laat zich raden. Door de consolidatie tijdens de zomermaanden zakte het sentiment terug naar neutraal terwijl ons beleggingsproces juist positiever werd over economische groei en verder stijgende bedrijfswinsten. Op dit moment kennen de portefeuilles iets meer risico dan gemiddeld met een brede positionering die duidelijk minder in de VS belegd is en veel meer in Azië en Europa. Deze laatste regio’s trekken bij qua winstgroei en hebben een duidelijk lagere waardering. Bovendien kennen Azië en Europa minder politieke onzekerheid en staan zij hoger op de fiscale ladder. De aankomende US mid-term elections op 3 november kunnen tot extra politieke instabiliteit leidden omdat de Republikeinen er zeer slecht voor staan in de peiling. Dit beweegt ons ook om voor nu meer te alloceren buiten de VS.
Tenslotte
De wereldeconomie blijft te midden van (handels)oorlogen, energietekorten en hogere rente enorm veerkrachtig. Uiteraard kun je je altijd de vraag stellen hoe lang dat aanhoudt. We denken dat het verstandig is om goed te blijven kijken naar de achterliggende oorzaken van deze standvastigheid. Zo zijn er de laatste jaren, ook buiten AI, enorme investeringen op gang gekomen. Europa begint bijvoorbeeld te profiteren van de grote investeringen in infrastructuur, defensie en duurzame energie. De adoptie van AI zorgt voor een hogere winstgroei en steeds meer economen denken dat AI de potentiële groei van de economie gaat verhogen. Tegen deze achtergrond denken wij dat een breed gespreide aandelenportefeuille ook bij de huidige rentestanden goed zal presteren. Wij vinden dat er op dit moment te weinig aandacht is voor groei en te veel voor hogere rente en hogere schulden van overheden. De rente zal uiteindelijk stoppen met stijgen als het aanbod van energie weer gaat stromen, als de hogere beleidsrente van centrale Banken de economie afremt en als overheden inzien dat hun fiscale beleid onhoudbaar is en zij hun uitgaven moeten gaan indammen. Met de huidige hoge aanvangsrendementen op obligaties word je al sterk gecompenseerd voor de aanwezige risico’s. We denken dat we niet ver van het moment zitten dat het plafond bereikt wordt en beleggers in obligaties zich ook uitbundig mengen op de dansvloer. Precies zoals Lionel Ritchie het bezong in de klassieker ‘Dancing on the Ceiling’.
Wilt u op de hoogte blijven? Met het invullen van uw e-mailadres geeft u toestemming om onze publicaties gratis te ontvangen.